

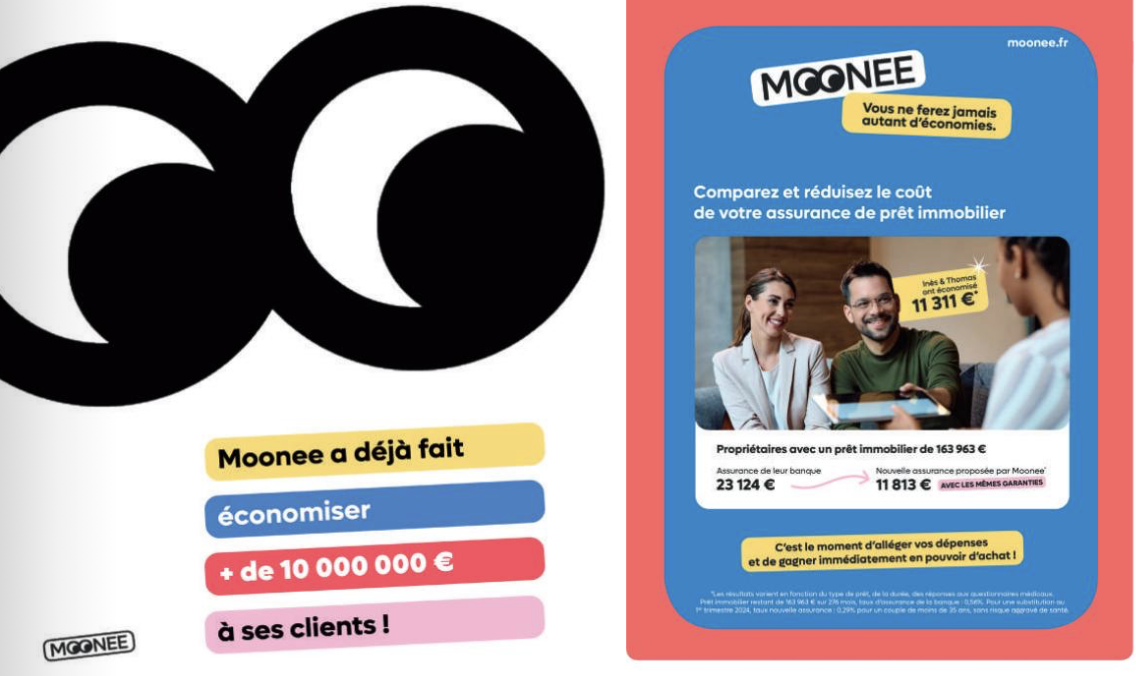
Les élus de CSE recherchent sans cesse de nouveaux leviers pour améliorer le pouvoir d’achat des salariés. Pourtant, l’un des plus importants reste largement méconnu : l’assurance emprunteur. Depuis la loi Lemoine, il est possible d’en changer à tout moment, sans modifier son crédit. Une opportunité qui permet parfois d’économiser plusieurs milliers d’euros…
Le coût caché d’un crédit immobilier
Lorsqu’un salarié achète un logement, toute son attention se porte sur le taux d’intérêt. Les simulations s’enchaînent, les banques sont mises en concurrence, chaque dixième de point est négocié. Puis vient la signature. Dans la plupart des cas, l’assurance emprunteur proposée par l’établissement bancaire est acceptée dans le même mouvement, sans véritable comparaison.
 Cette habitude est profondément ancrée. Aujourd’hui encore, 84 % des assurances de prêt sont détenues par les banques, alors même qu’un foyer français sur trois rembourse un crédit immobilier. Une situation qui s’explique souvent par la méconnaissance du sujet : beaucoup d’emprunteurs pensent que l’assurance est indissociable du prêt ou qu’en changer remettrait en cause les conditions de financement. Or il n’en est rien.
« La plupart des salariés découvrent, lors de nos permanences, qu’ils peuvent conserver exactement le même crédit tout en changeant uniquement l’assurance. C’est une surprise pour beaucoup d’entre eux », explique Cécile Sow, mandataire de MOONEE. « L’assurance représente pourtant une part importante du coût global d’un crédit ».
La loi Lemoine a rebattu les cartes
Entrée en vigueur en 2022, la loi Lemoine a profondément modifié le marché de l’assurance emprunteur. Désormais, chaque particulier peut remplacer son contrat à n’importe quel moment de la vie du prêt, sans attendre une date anniversaire ni respecter un préavis particulier. Une seule règle demeure : le nouveau contrat doit offrir un niveau de garanties au moins équivalent à celui exigé par la banque.
Cette réforme a également simplifié l’accès à l’assurance pour de nombreux emprunteurs. Le droit à l’oubli est passé à cinq ans après la rémission pour certains cancers et, dans de nombreuses situations, le questionnaire médical a disparu. Il n’est notamment plus demandé lorsque le capital assuré reste sous certains plafonds et que le prêt est remboursé avant 60 ans. Des évolutions qui ouvrent davantage le marché à des profils auparavant pénalisés.
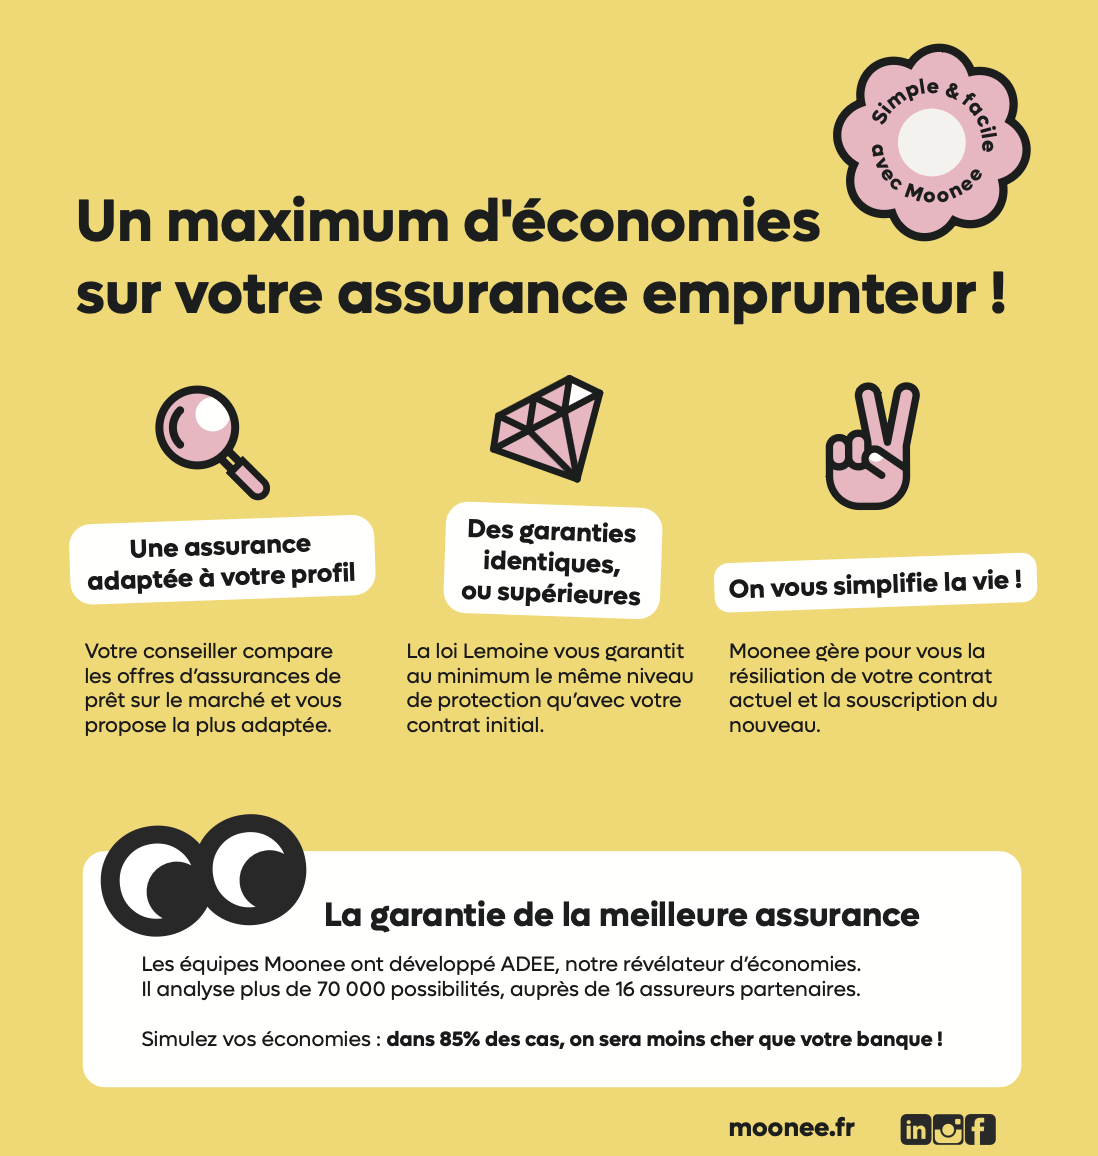
C’est précisément sur cette évolution réglementaire qu’a été créée MOONEE, une assurtech française soutenue par le Crédit Mutuel. Son objectif est de mettre en concurrence les offres du marché afin de trouver, pour chaque emprunteur, la solution la plus avantageuse en termes de prix… mais aussi de garanties.
« Notre raison d’être est de redonner du pouvoir d’achat aux assurés. Nous comparons l’ensemble du marché pour rechercher le meilleur contrat correspondant au profil de chaque client ».
Une approche sur mesure, loin des contrats standard
Contrairement aux contrats groupe des banques, qui mutualisent les risques entre tous les emprunteurs, MOONEE travaille profil par profil. L’âge, la profession, le statut de fumeur, la pratique d’un sport, la nature du bien financé ou encore le montant restant à rembourser sont analysés avant de lancer la comparaison.
La plateforme interroge 37 offres d’assurance et s’appuie sur un réseau de plus de 300 mandataires. Là où certains intermédiaires consultent seulement quelques compagnies, MOONEE explore l’ensemble du marché afin d’optimiser chaque situation.
« Pour un couple qui possède plusieurs prêts, nous pouvons parfaitement retenir un assureur pour Madame, un autre pour Monsieur, puis encore des solutions différentes pour la résidence principale et l’investissement locatif. Nous cherchons la meilleure stratégie, pas une réponse standardisée ».
 Cette personnalisation bénéficie notamment aux jeunes actifs. Dans un contrat groupe bancaire, un trentenaire paie pour un risque calculé sur une population très large. En individualisant le profil, les économies peuvent devenir particulièrement importantes.
« Chez les jeunes emprunteurs, nous constatons parfois jusqu’à 65 % d’économie sur l’assurance de prêt » précise Cécile Sow.
Des économies qui se comptent en milliers d’euros
Les gains ne se limitent pas à quelques dizaines d’euros par an. Ils s’apprécient sur toute la durée restante du crédit.
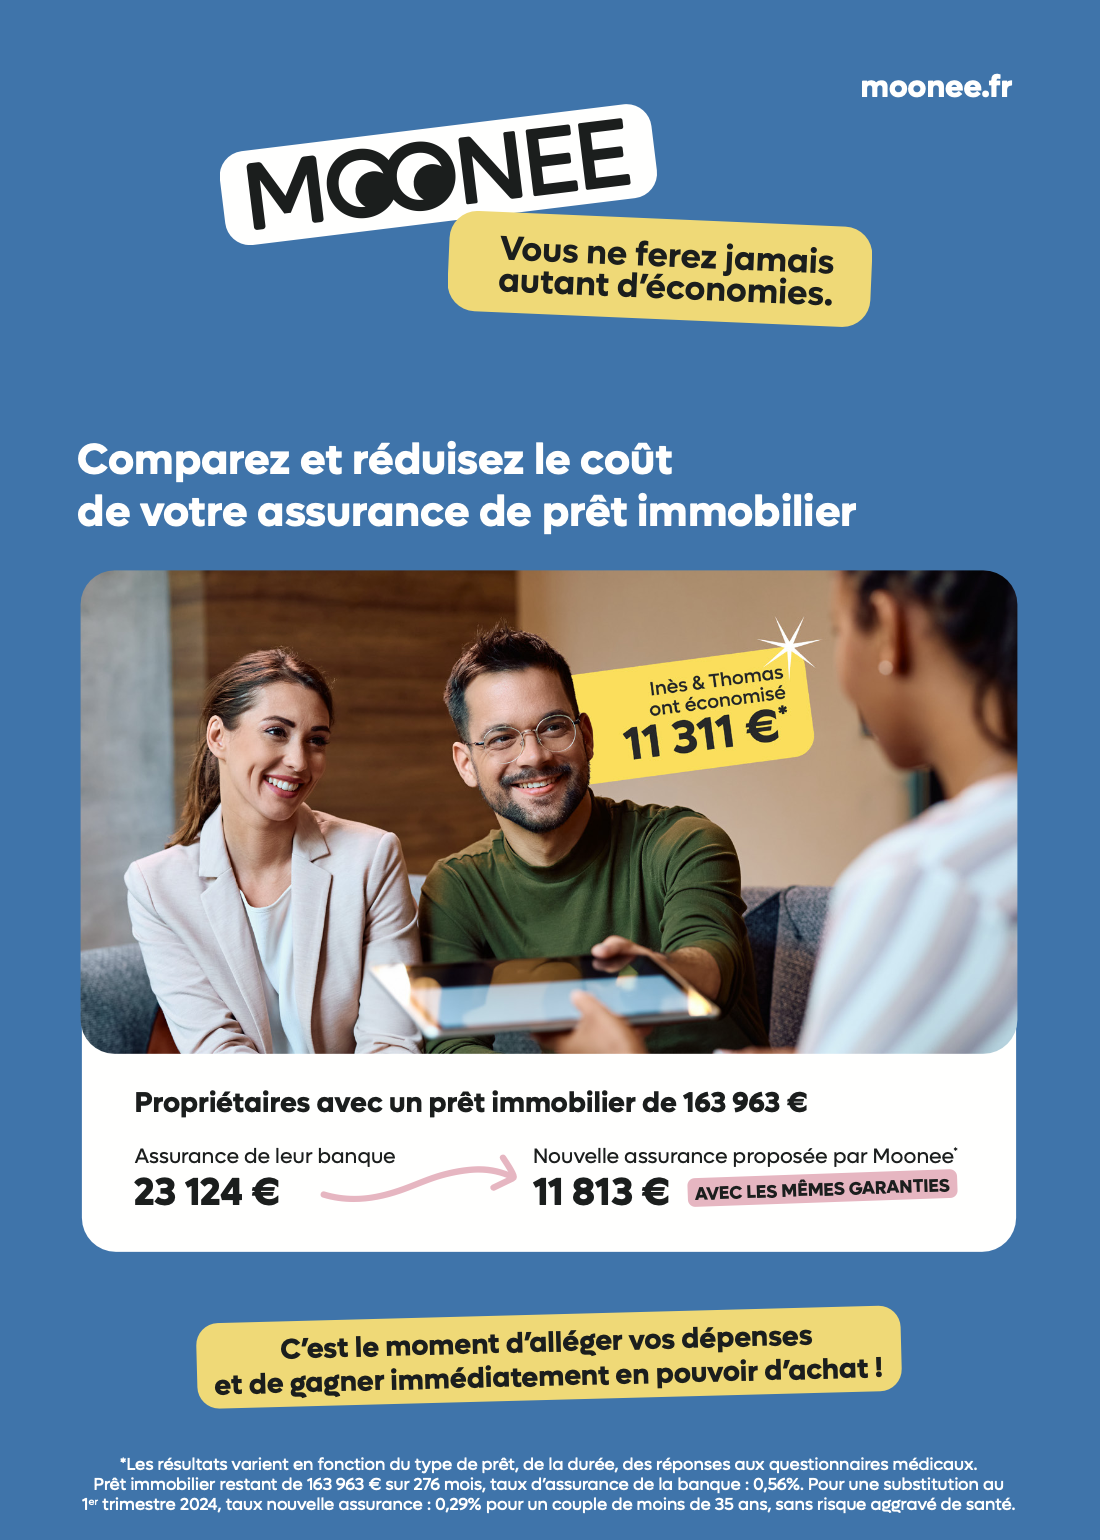
- Une mère célibataire, par exemple, est passée d’une cotisation de 144,45 € à 84 € par mois, tout en améliorant son niveau de garanties, ce qui est évidemment crucial pour une maman solo. À la clé : près de 13 000 € d’économie sur la durée de son prêt.
- Un autre couple a réduit sa cotisation mensuelle de 96 € à 31 €, soit 14 500 € économisés.
- Dans un autre dossier, le coût global de l’assurance est passé de 32 000 € à 17 000 €.
- Pour un couple quadragénaire avec trois enfants, la facture a été divisée par deux, de 13 485 € à 6 900 €.
« Je propose toujours deux options : à garanties équivalentes ou avec de meilleures garanties. Les salariés choisissent ensuite ce qu’ils souhaitent faire de cette marge de manœuvre : conserver le maximum d’économies ou renforcer leurs garanties pour un coût toujours inférieur à celui de leur contrat bancaire » souligne Cécile Sow.
Mieux assuré… pour moins cher
Réduire la facture n’est d’ailleurs pas l’unique intérêt de cette démarche. Les garanties méritent elles aussi d’être examinées. Depuis plusieurs années, les troubles psychiques, les maladies dorsales et les autres maladies non objectivables représentent une part importante des arrêts de travail de longue durée. Pourtant, ces situations restent parfois peu couvertes dans certains contrats standards proposés par les banques. « Lors de nos rendez-vous, nous prenons le temps d’expliquer les garanties. Beaucoup de personnes découvrent que leur contrat exclut ou limite des risques pourtant devenus très fréquents aujourd’hui. Notre travail est aussi pédagogique » insiste Cécile Sow.
 MOONEE privilégie des contrats intégrant davantage ces situations, sans hospitalisation obligatoire dans certains cas, afin d’offrir une protection plus adaptée aux réalités actuelles.
Un nouveau service à proposer aux salariés
Pour les CSE, la démarche est particulièrement simple à mettre en œuvre. MOONEE organise des conférences d’information ou des permanences directement dans les entreprises, en présentiel ou à distance. Les salariés intéressés repartent avec un rendez-vous lors duquel leur sera fournie une vision claire de leur situation. S’ils souhaitent aller plus loin, seuls deux documents sont nécessaires : leur contrat de prêt et leur échéancier. L’équipe se charge ensuite de comparer les offres, de constituer le dossier, d’effectuer les démarches auprès du nouvel assureur et de résilier l’ancien contrat.
« Les salariés n’ont pas à gérer les formalités administratives. Nous nous occupons de tout, du début jusqu’au changement effectif d’assurance » explique Cécile Sow. « Pour le CSE, c’est un service gratuit qui améliore concrètement le pouvoir d’achat des collaborateurs ! ».
Parce qu’il ne nécessite ni budget dédié, ni nouvelle prestation sociale, ce type d’accompagnement constitue un complément intéressant aux avantages traditionnellement proposés par les CSE. Une façon différente d’agir sur le quotidien des salariés… en leur permettant de récupérer un pouvoir d’achat qu’ils possédaient déjà, sans le savoir…