

60, 62 ou 65 ans ? Faut-il conserver la retraite par répartition ou lui ajouter une part de capitalisation ? À quelques mois de la présidentielle, les projets divergent. Mais que nous apprennent les pays qui ont choisi d’autres modèles ? Tour d’horizon des propositions et des résultats observés à l’étranger.
L’âge de départ, premier point de désaccord
Jean-Luc Mélenchon défend le retour à 62 voire 60 ans avec 40 années de cotisation. Marine Tondelier propose 62 ans, avec des départs dès 60 ans pour les carrières longues et les métiers pénibles. Le projet du Parti socialiste prévoit 62 ans et une durée de cotisation modulée selon la pénibilité. Marine Le Pen souhaite également revenir à 62 ans, avec un départ possible à 60 ans pour les personnes ayant commencé à travailler avant 20 ans. À l’inverse, Édouard Philippe propose de porter progressivement l’âge légal à 65 ans et la durée de cotisation à 45 ans, tout en conservant des possibilités de départ anticipé. Bruno Retailleau défend un âge minimal de 63 ans, avec un taux plein automatique à 65 ans, susceptible d’évoluer avec l’espérance de vie. Gabriel Attal propose une autre logique : ne plus faire de l’âge légal le principal critère, mais moduler la pension selon la durée de cotisation, avec décote pour un départ précoce et surcote pour un départ tardif.
Capitalisation : de quoi parle-t-on ?
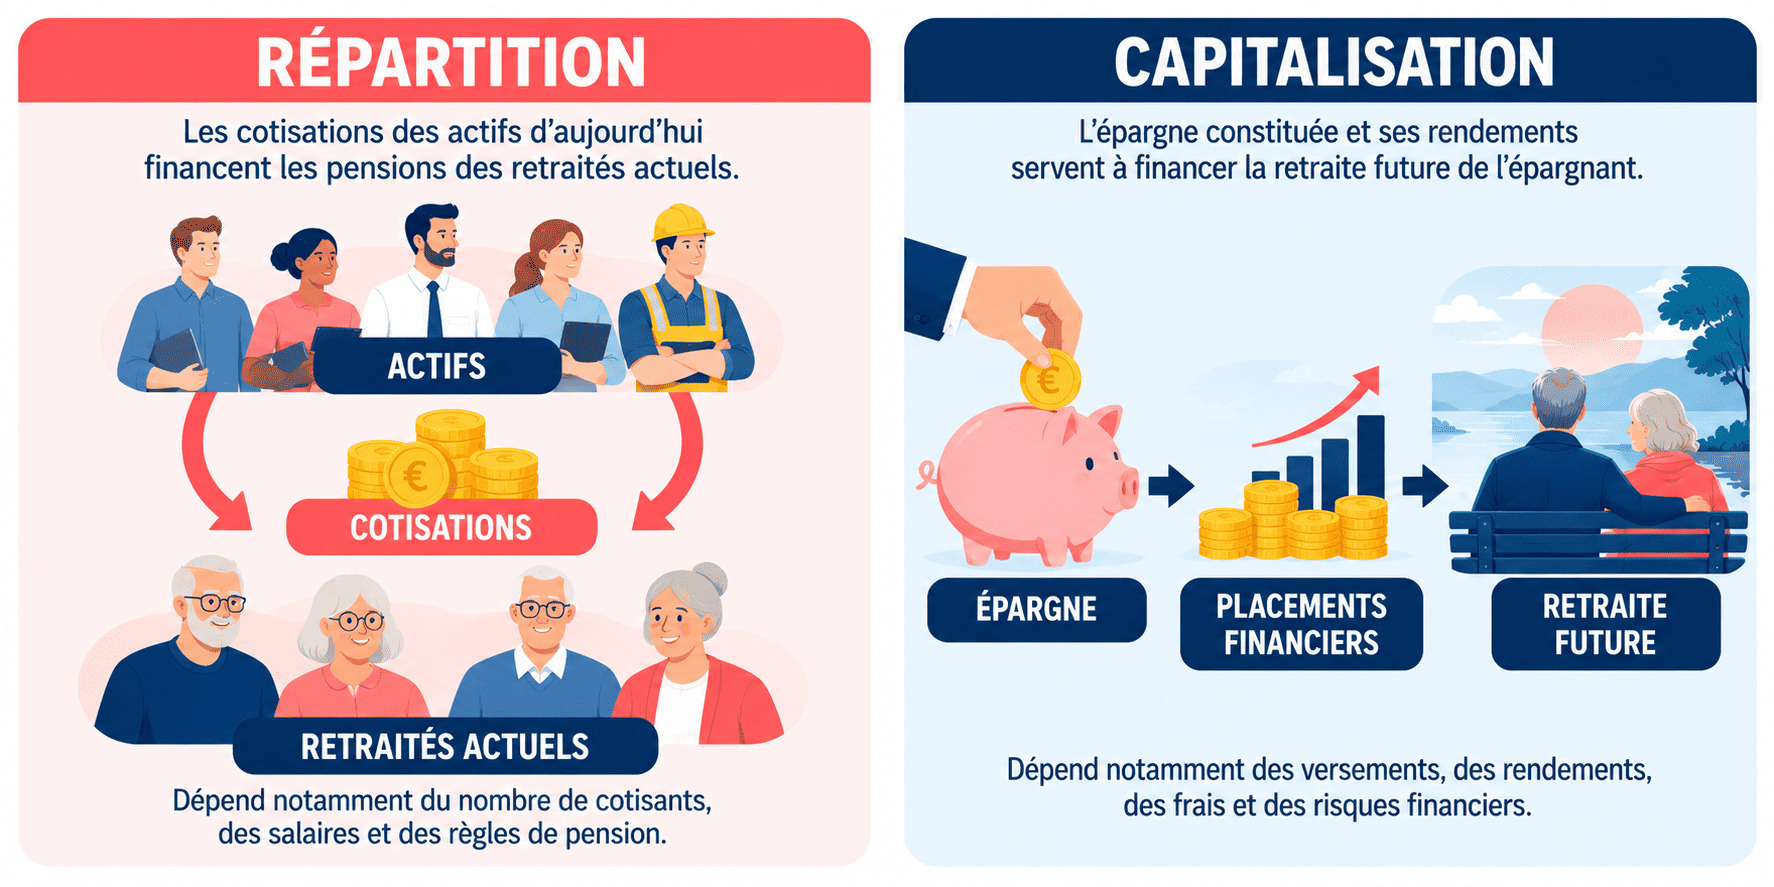
En France, le système obligatoire repose essentiellement sur la répartition, c’est-à-dire que les cotisations versées aujourd’hui financent les pensions des retraités actuels. Avec la capitalisation, une partie des cotisations ou de l’épargne est placée dans des actifs financiers. Le capital accumulé et ses rendements servent ensuite à financer la retraite de l’épargnant. Ce système peut être individuel ou collectif, facultatif ou obligatoire. La capitalisation n’est pas absente de France : les plans d’épargne retraite et certains dispositifs professionnels l’utilisent déjà. Mais elle reste marginale dans les retraites obligatoires. Édouard Philippe, Gabriel Attal et Bruno Retailleau souhaitent développer un pilier de capitalisation en complément de la répartition. À gauche, Jean-Luc Mélenchon et Marine Tondelier privilégient le maintien d’un financement fondé sur la solidarité entre générations. Le principal enjeu ? Les placements peuvent générer des rendements sur plusieurs décennies, mais leur valeur fluctue. Et financer simultanément les pensions actuelles et l’épargne des futurs retraités pose la question du coût de transition.
Comment les retraités vivent ailleurs ?
Les Pays-Bas associent pension publique et retraites professionnelles largement capitalisées. Selon l’OCDE, un salarié au salaire moyen ayant effectué une carrière complète peut y espérer une pension nette équivalant à environ 96 % de son ancien salaire net, contre 70 % en France et 63 % en moyenne dans l’OCDE. Mais le taux de remplacement ne dit pas tout. Le Danemark, les Pays-Bas et plusieurs pays nordiques affichent des taux de pauvreté des plus de 65 ans parmi les plus faibles de l’OCDE, 5 % ou moins. À l’opposé, ce taux atteint environ 40 % en Corée du Sud et dépasse 20 % aux États-Unis. En France, les pensions sont moins élevées relativement aux derniers salaires que dans certains pays européens, mais les retraités restent moins exposés à la pauvreté que l’ensemble de la population. Selon la Drees, leur taux de pauvreté était de 10 % en 2022, contre 14,4 % pour l’ensemble des habitants. Les comparaisons doivent toutefois intégrer l’âge effectif de départ, les prélèvements, les dépenses de logement, les revenus du patrimoine et les inégalités entre femmes et hommes.